eventi
Intervista

11 Agosto 2026 10:55:00

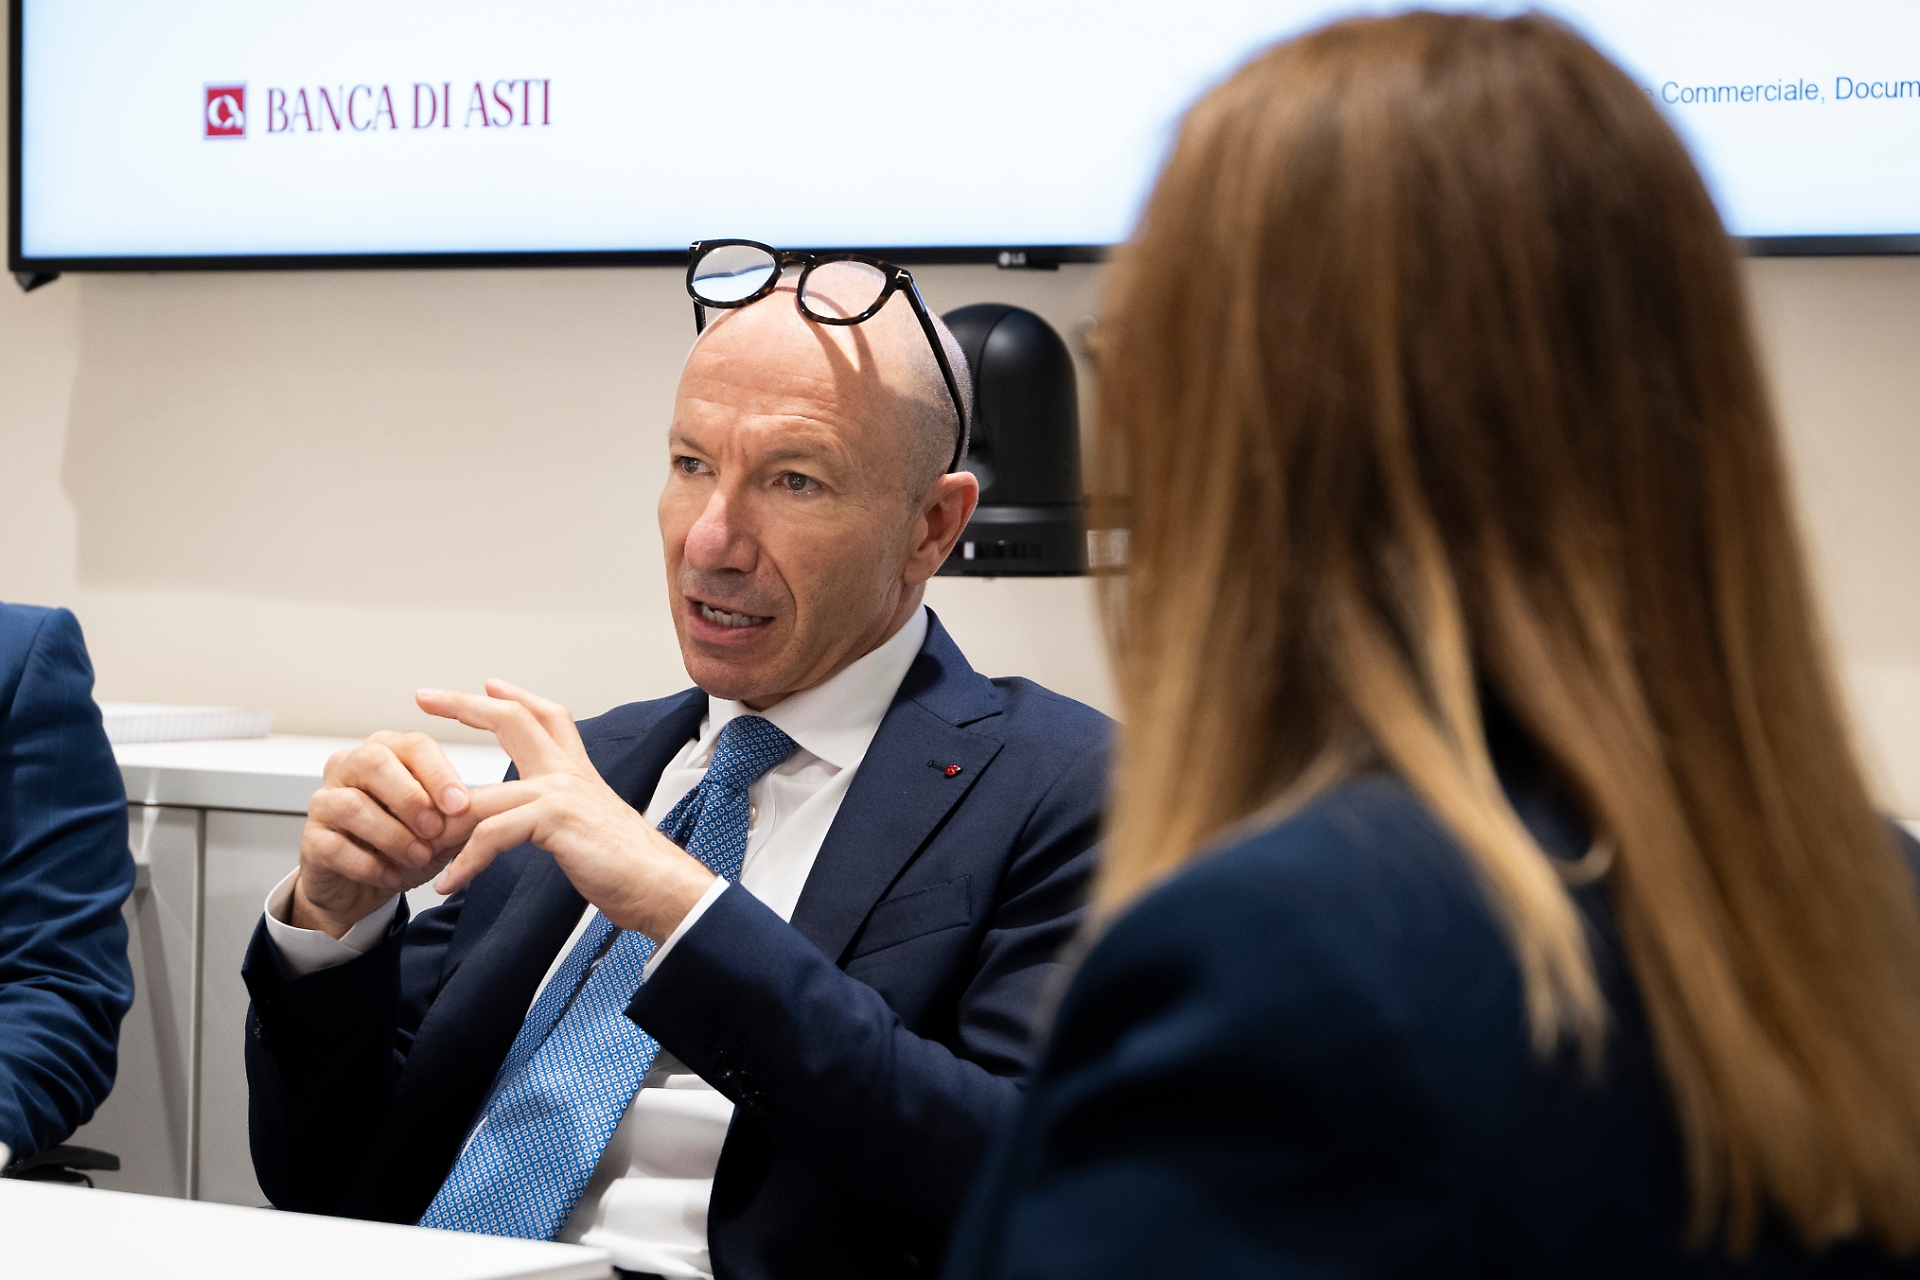
Roberto Fiorini, 53 anni, Amministratore delegato di Banca di Asti
Roberto Fiorini, 53 anni, da pochi mesi Amministratore delegato e Direttore generale di Banca di Asti, quale realtà aziendale ha trovato?
Ho trovato una Banca con un’identità molto forte, profondamente radicata nei territori in cui opera e sostenuta da colleghi che dimostrano un attaccamento autentico all’azienda. C’è un patrimonio di fiducia costruito nel tempo con famiglie, imprese e comunità locali: è un valore che non si compra e che dobbiamo preservare. Ho visto una struttura che, sotto alcuni aspetti, deve diventare più dinamica. Penso in particolare alla capacità commerciale, alla generazione di nuovo business, alla velocità dei processi e alla distribuzione delle responsabilità. La Banca ha conosciuto un modello piuttosto accentrato; oggi dobbiamo valorizzare maggiormente le competenze, attribuire deleghe chiare e, contemporaneamente, rafforzare i controlli. Le persone hanno voglia di contribuire e di vedere concretamente riconosciuto il proprio apporto. È un’ambizione positiva, persino generosa, perché il desiderio di far progredire la Banca coincide con quello di voler progredire individualmente. È da questa energia che vogliamo ripartire.
Perché un manager proveniente da un grande gruppo come UniCredit, con importanti esperienze all’estero, sceglie la provincia? Quale sfida professionale si aspetta?
Non considero la provincia una dimensione minore. Al contrario, è un luogo nel quale il ruolo di una banca può essere ancora pienamente visibile e misurabile. In un grande gruppo si possono gestire realtà molto complesse, ma in una banca territoriale si ha la possibilità di vedere direttamente l’impatto delle proprie decisioni sulle imprese, sulle famiglie e sulle comunità. Dopo avere conosciuto modelli, mercati e culture differenti, la sfida più interessante è mettere questa esperienza al servizio di una realtà con una forte identità e accompagnarla verso una nuova fase di sviluppo. Non sono venuto ad Asti per applicare meccanicamente un modello costruito altrove. Sono venuto per conoscere, ascoltare e capire. Porto esperienze internazionali e competenze maturate in contesti complessi, ma parto da un principio molto semplice: prima di cambiare un’organizzazione bisogna comprenderne la storia, le persone e il territorio. La sfida professionale è dimostrare che radicamento e modernità possono rafforzarsi reciprocamente.
Di Banca di Asti si dice che sia troppo piccola per competere in un mercato in evoluzione. È così?
Non credo che la dimensione, da sola, determini la possibilità di competere. Certamente una banca di dimensioni più contenute dispone di minori economie di scala e può avere più difficoltà a presidiare autonomamente ogni frontiera dell’innovazione. Ma oggi la tecnologia è sempre meno necessariamente proprietaria: può essere acquistata, condivisa e utilizzata secondo modelli che riducono il peso delle dimensioni. Parallelamente, quello del bancario sta tornando a essere sempre più un mestiere di consulenza. La consulenza richiede competenza, ma anche relazione, conoscenza e fiducia. Sotto questo profilo una banca territoriale possiede un vantaggio importante: conosce le persone e le imprese e viene riconosciuta come parte della comunità. La piccola dimensione diventa un problema quando significa immobilismo, inefficienza o incapacità di innovare. Può invece diventare un punto di forza quando consente vicinanza, rapidità decisionale, specializzazione e qualità del servizio. La nostra responsabilità è quindi costruire una Banca di Asti sufficientemente efficiente e innovativa da competere, senza perdere ciò che la rende diversa: la relazione vera.
Il Piemonte ha una storica tradizione di banche di piccole dimensioni molto radicate. Asti potrebbe diventare una sorta di capofila di queste realtà?
Banca di Asti può certamente rappresentare un punto di riferimento nel sistema delle banche territoriali, ma credo sia prematuro parlare di un progetto che la renda formalmente capofila di altre realtà. Prima di tutto dobbiamo rafforzare noi stessi: migliorare l’efficienza, accrescere la capacità commerciale, investire nelle persone e nella tecnologia e consolidare la nostra presenza nei territori a maggiore potenziale. Detto questo, il mercato bancario italiano non è destinato necessariamente a essere composto soltanto da pochi grandi gruppi. Esistono spazi per banche territoriali solide, ben gestite e capaci di cooperare. In futuro potranno crescere le collaborazioni industriali, tecnologiche e commerciali tra realtà che condividono valori e modelli simili. Non inseguiamo, quindi, un ruolo nominale di capofila. Vogliamo conquistare nei fatti la credibilità necessaria per essere considerati un interlocutore autorevole per il territorio e per altre banche territoriali.
In che cosa aggiornerà il Piano triennale della Banca?
Il Piano dovrà partire da un principio: essere banca del territorio non significa conservare tutto esattamente com’è. Significa essere il motore dello sviluppo del territorio e mettere le risorse di cui disponiamo nelle condizioni di produrre il massimo valore possibile per clienti, imprese, azionisti e comunità. L’aggiornamento riguarderà alcune direttrici fondamentali per raggiungere l’obiettivo fondamentale di una maggiore redditività, che nel medio termine significa anche sostenibilità: maggiore efficacia commerciale, processi più semplici e strutturati, una distribuzione più chiara delle responsabilità, la crescita delle competenze, un utilizzo più consapevole della tecnologia e una rete territoriale organizzata secondo i bisogni reali dei clienti. Dovremo inoltre ampliare la nostra capacità di operare nei territori nei quali abbiamo margini di crescita, mantenendo la leadership nelle aree storiche e rafforzando la redditività complessiva. Il Piano non sarà soltanto un documento finanziario. Dovrà indicare quale Banca vogliamo essere, quali comportamenti dobbiamo adottare e quale contributo concreto intendiamo offrire allo sviluppo economico e sociale dei nostri territori.
In alcuni paesi della provincia si lamenta la riduzione degli orari di apertura degli sportelli. Si va verso la chiusura di alcune sedi o come cambieranno le filiali?
Comprendo le preoccupazioni dei sindaci e delle comunità locali. La filiale è spesso percepita come un presidio del territorio e ogni cambiamento deve essere spiegato con grande attenzione. Dobbiamo però osservare come stanno cambiando i comportamenti dei clienti. Molte operazioni tradizionalmente svolte allo sportello vengono ormai effettuate attraverso i canali digitali o gli ATM evoluti. Al tempo stesso, famiglie e imprese chiedono consulenza, tempi di risposta più rapidi e personale competente disponibile nei momenti davvero importanti. Il nostro obiettivo non è abbandonare i territori, ma trasformare la presenza. Non ha senso mantenere strutture molto vicine tra loro esclusivamente per effettuare poche operazioni di cassa, mentre un’impresa deve magari attendere per ricevere risposta su un finanziamento. Come in ogni azienda industriale dobbiamo allocare le risorse in modo razionale e ridurre i tempi di attraversamento e di latenza. Le filiali dovranno diventare sempre più luoghi di consulenza, accoglienza e relazione: punti nei quali incontrare un imprenditore, discutere un investimento, pianificare la gestione del risparmio o affrontare un passaggio generazionale. Dove la domanda lo richiede, rafforzeremo convintamente la presenza; altrove potremo rimodulare orari e modalità operative. Efficienza e servizio non sono in contraddizione. L’efficienza serve a liberare risorse da impiegare dove producono più valore per il cliente e per il territorio.
Una delle richieste dell’azionista di maggioranza è una maggiore remunerazione delle azioni. Che cosa si sta facendo?
Certo. E’ indispensabile. E la remunerazione degli azionisti non può essere costruita attraverso interventi episodici. Deve derivare da una capacità stabile della Banca di produrre risultati, generare capitale e distribuire valore nel tempo, mantenendo contemporaneamente una patrimonializzazione adeguata. Stiamo quindi lavorando sulle leve industriali: crescita dei ricavi mediante maggiore produttività del network, aumento della copertura clienti, focalizzazione su pmi e famiglie con esigenza di consulenza patrimoniale, e implementazione di gamma prodotti dedicata. Stiamo programmando una migliore qualità del credito, ma anche un piu forte presidio dei costi operativi anche grazie alla sputa sulla digitalizzazione dei processi di front e back end. Una Banca più efficace commercialmente e più efficiente operativamente crea le condizioni per una remunerazione sostenibile. Il dividendo, inoltre, non riguarda soltanto l’azionista. Nel nostro caso una parte rilevante del valore distribuito ritorna al territorio attraverso le fondazioni. Per questo redditività e missione territoriale non sono obiettivi alternativi: una banca sana, efficiente e redditizia è anche una banca che può sostenere meglio la comunità.
I piccoli azionisti lamentano il ribasso del valore del titolo. Che cosa si può fare?
Capisco la loro preoccupazione. Chi ha investito nella Banca deve poter vedere riconosciuto il valore della propria partecipazione. Ma il valore del titolo non si sostiene con dichiarazioni: si sostiene migliorando i fondamentali della Banca. Dobbiamo aumentare la capacità di produrre reddito in modo continuativo, rendere più efficiente la struttura, rafforzare le prospettive di crescita e comunicare con chiarezza al mercato il percorso intrapreso. È necessario che gli azionisti possano comprendere non soltanto i risultati di un singolo esercizio, ma anche la direzione industriale della Banca. Abbiamo una missione chiara: gestire la Banca affinché il suo valore industriale e patrimoniale emerga progressivamente e venga riconosciuto.
Attorno alla Banca e alle ultime nomine il dibattito politico è stato piuttosto acceso. Si riflette anche sul lavoro quotidiano della Banca?
Una banca con il radicamento e la storia di Banca di Asti suscita inevitabilmente attenzione. Il confronto pubblico è legittimo, soprattutto quando riguarda un’istituzione rilevante per l’economia locale. La mia responsabilità, però, è mantenere una distinzione molto netta tra il dibattito politico e la gestione aziendale. La Banca deve essere amministrata secondo criteri professionali, industriali e prudenziali. Le decisioni sul credito, sulle persone, sugli investimenti e sull’organizzazione devono rispondere all’interesse della Banca e dei suoi stakeholder, non ad appartenenze politiche. È così e’. Personalmente ho lavorato in contesti istituzionali molto complessi e sono abituato a confrontarmi con interlocutori differenti. Il pluralismo non mi preoccupa. Ciò che conta è che all’interno della Banca vi siano ruoli chiari, rispetto delle regole e piena autonomia gestionale del management. Nel lavoro quotidiano vedo colleghi concentrati sui clienti, sulle imprese e sui risultati. Ed è esattamente lì che deve rimanere la nostra attenzione.
Dove può ancora crescere la Banca? Sono possibili nuove acquisizioni? Si privilegerà maggiormente la crescita digitale o quella di relazione sul territorio?
La Banca può crescere innanzitutto valorizzando meglio ciò che già possiede. In alcuni territori siamo leader, ma operiamo in mercati dal potenziale limitato; in altri abbiamo presenza, competenze e reputazione, ma una quota ancora inferiore alle nostre possibilità. È lì che dobbiamo intensificare l’attività commerciale e rafforzare le relazioni con famiglie e imprese. Le acquisizioni non possono essere un obiettivo in sé. Valuteremo eventuali opportunità qualora fossero coerenti con la nostra strategia, sostenibili dal punto di vista economico e patrimoniale e capaci di creare valore. La priorità, in ogni caso, è costruire una Banca forte e competitiva attraverso la crescita organica. Quanto alla scelta tra digitale e relazione, ritengo che sia una falsa alternativa. La tecnologia deve rendere più semplici le operazioni, ridurre i tempi e liberare le persone dalle attività a minore valore aggiunto. La relazione deve concentrarsi sui bisogni più complessi, per i quali il cliente cerca competenza, fiducia e capacità di ascolto. La tecnologia può essere deflattiva e abilitare un più elevato livello di servizio. A noi utilizzarla al meglio. Non vogliamo una banca soltanto digitale né una banca nostalgicamente legata ai modelli del passato. Vogliamo una banca moderna e di prossimità: digitale nelle operazioni, personale nella consulenza, presente quando famiglie e imprese devono assumere decisioni importanti. È proprio questa integrazione tra tecnologia e relazione che può dare a Banca di Asti una prospettiva solida e distintiva
Edicola Digitale

Aut. Tribunale di Asti n. 61 del 25/09/1953
Direttore Fulvio Lavina
f.lavina@lanuovaprovincia.it
Società editrice Editrice OMNIA S.r.l.
via Monsignor Rossi 3 -14100 Asti
P.Iva 00080200058
 EDICOLA DIGITALE